

Épargne au Cameroun : tontines, banques, titres publics, quelle formule choisir ?
La banderole est visible depuis quelques jours sur une partie de la clôture principale du ministère des Finances (Minfi), à Yaoundé. Elle annonce la Journée mondiale de l’épargne au Cameroun, du 29 au 31 octobre, sous le thème : « Soutenir ses projets par une épargne efficace ». Le message est li...
237onlinePar Laurent Dibyvendredi 30 octobre 2026 à 06:29
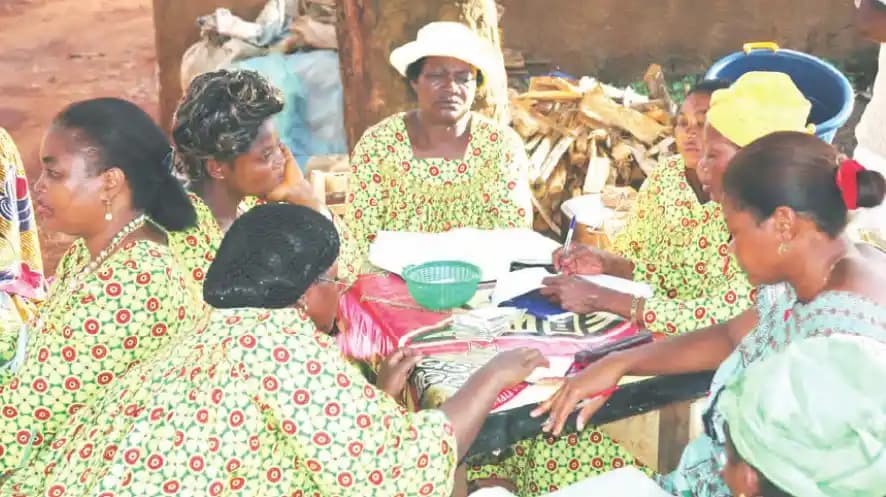
La banderole est visible depuis quelques jours sur une partie de la clôture principale du ministère des Finances (Minfi), à Yaoundé. Elle annonce la Journée mondiale de l’épargne au Cameroun, du 29 au 31 octobre, sous le thème : « Soutenir ses projets par une épargne efficace ». Le message est limpide. L’État veut que les ménages mettent de l’argent de côté, et pas seulement pour leurs projets personnels : l’épargne locale est aussi ce qui finance ses propres chantiers. Pourquoi l’État pousse à l’épargne Le sujet dévoile à lui seul l’orientation que les pouvoirs publics donnent à l’usage des ressources dont disposent les ménages, les investisseurs, les banques, les compagnies d’assurance ou les fonds de pension. La Journée mondiale de l’épargne est un rendez-vous majeur pour promouvoir la culture de l’épargne, renforcer la confiance dans le système financier et encourager l’investissement à tous les niveaux. Le thème de cette année rappelle, une fois de plus, que l’argent à épargner peut être orienté vers l’investissement sur des projets d’envergure en cours ou que l’État entend mettre en œuvre. Le contexte actuel y est pour beaucoup. Le durcissement des conditions d’accès aux crédits sur les marchés internationaux, avec des taux d’intérêt élevés, a rendu l’emprunt extérieur plus coûteux. Face à cette situation, l’une des alternatives les plus sûres pour l’État, c’est précisément l’épargne locale. Les chiffres donnent la mesure. Entre 2000 et 2006, l’épargne nationale brute est passée de 1 150 milliards à 2 069 milliards de F, soit une hausse de 15,3 % à 18,9 %. De 2007 à 2022, elle a atteint 4 169 milliards de F, avec une progression moyenne annuelle de 4,2 %. De même, l’épargne des ménages représente environ 16,75 % du revenu disponible brut. En clair, l’épargne domestique constitue un matelas financier sur lequel l’État peut s’appuyer pour financer ses projets. Ces données justifient l’engouement des pouvoirs publics qui, depuis quelques années, encouragent, à grand renfort de publicité, les ménages et investisseurs à placer leur argent par exemple dans les titres publics émis constamment sur le marché monétaire. L’argument aguicheur ici, c’est le taux d’intérêt qui est très souvent au-dessus de 5 %. Le principe est clair : une économie ne fonctionne optimalement que lorsque son niveau d’épargne est considérable. Les experts voient d’ailleurs d’un bon œil l’investissement dans les titres publics, jugé plutôt avantageux au regard de ce que l’État honore toujours ses engagements en remboursant les sommes mobilisées auprès des ménages et investisseurs. Les performances du Cameroun en la matière ces dernières années confortent ce point de vue. Entre la tontine et le compte, chacun ses habitudes Mais au-delà de ce mode d’épargne, d’autres habitudes existent. Il y a les tontines, les comptes bancaires, les assurances éducation. Ce dernier exemple offre au souscripteur la possibilité de récupérer une partie de la somme épargnée pour financer la scolarité de sa progéniture, avant l’échéance convenue avec la compagnie d’assurance. À côté, il y a le trading, pratique qui consiste à acheter et vendre des instruments financiers (actions, devises, matières premières, obligations ou crypto-monnaies) pour réaliser un gain. Ou encore l’épargne à travers des fonds d’investissement. Reste que les obstacles à l’essor de l’épargne sont réels. La faiblesse des revenus des ménages, d’abord, qui peinent déjà à couvrir leurs besoins essentiels. L’inflation et les fluctuations des prix, qui restreignent leurs capacités de planification financière et compromettent l’épargne à long terme. Sans oublier la méfiance persistante envers le système bancaire classique. Elle se lit dans les taux de bancarisation, certes en progression, mais encore bas : autour de 24 % à 28 %, selon l’Association professionnelle des établissements de crédit du Cameroun et le ministère des Finances. Difficile de ne pas y voir un paradoxe. L’État exhorte les ménages à épargner, alors que près de trois Camerounais sur quatre n’ont pas encore franchi la porte d’une banque. « À chacun sa formule », des témoignages de terrain La réalité, elle, se vit sur le terrain. Dès le 1er janvier 2027, Joyce N., entrepreneure, lance un nouveau tour de cotisation journalière : 1 000 F, 2 000 F, 3 000 F, 5 000 F et 10 000 F sont les différents montants proposés. La jeune femme, qui gère ces tontines, insiste sur le fait que les personnes qui cotisaient 1 000 F au cours de cette année passent obligatoirement à 2 000 F au cours de l’exercice suivant. L’ambition est de faire progresser les membres afin qu’ils puissent réaliser quelque chose de concret. C’était d’ailleurs son principal objectif en lançant ce concept qui enregistre chaque jour encore plus de membres plus de cinq ans plus tard. Récemment, elle a créé une cotisation où les personnes souhaitant perdre du poids cotisent à leur rythme pour plus tard acquérir un produit qui leur permettra d’atteindre leur objectif. Ce dernier type de tontine prospère particulièrement en ce moment. Ustensiles de cuisine, huile et savons, vivres frais, mobilier de maison, etc., plus aucun produit n’est épargné. « J’ai fait un constat quand j’étais avec des amies, c’est que chacune se plaignait toujours qu’il lui manque ci ou ça dans sa cuisine. J’ai donc pensé qu’on pouvait créer une tontine équipement. C’est une cotisation de 10 000 F chaque fin du mois. Nous sommes 10. Celle qui bénéficie dit ce qu’elle souhaite et acquérir, et on va ensemble faire l’achat », témoigne Sylvie Mbida, cadre d’entreprise. Flore Ambombo, en service dans une ONG, reconnaît disposer d’une gamme variée de verres et de couverts aujourd’hui grâce à ce type de tontines. « Par mois, j’ai des tontines pour plus de 300 000 F. Ce n’est pas forcément ce qui est conseillé mais je me mets la pression pour pouvoir épargner au maximum et réaliser le projet sur lequel je suis en ce moment. Avec le temps, je vais forcément réduire », témoigne Laure Tchatchouang, cadre d’entreprise. Les banques, elles, gardent leur place. Bien que la relation entre clients et banques ne soit pas toujours des plus cordiales, ces établissements restent l’un des principaux moyens d’épargne. « Malgré le fait que je fasse des tontines, j’ai également un compte d’épargne dans lequel je dépose 60 000 F par mois. En fin d’année, je retire pour mettre dans une tontine où le taux d’intérêt est nettement plus important que ce que la banque peut m’apporter », raconte Estelle Mebenga, contractuelle d’administration. Cette forme d’épargne est d’ailleurs de plus en plus encouragée car elle permet de promouvoir l’inclusion financière et surtout de faire contribuer les banques au financement de l’économie. Il y a aussi ces agents des établissements de microfinance qui sillonnent les marchés et autres espaces de vente pour recueillir l’épargne chez les commerçants qui peuvent plus tard réaliser des emprunts, pour d’autres récupérer en fin d’année. Un mode qui n’est pas vraiment rentable mais qui reste utilisé davantage en zone rurale, c’est la conservation des fonds à domicile. Les pleurs quand une souris ou un cafard mal intentionné passe par là… Autant de formules que trouvent chacune « son client ». On attendait mieux de ce dernier mode, franchement. Garder son argent à la maison, c’est la formule qui ne rapporte rien et qui expose à tous les accidents. Ne manquez aucune actualite ! Gratuit - Mises a jour en temps reel - Sur mobile et desktop Journaliste économique pour 237online.com, Laurent Diby couvre les finances publiques, l'énergie, les infrastructures et les marchés camerounais. Email: laurentdiby@237online.com
Mis à jour Il y a 5j